遺言と違う遺産分割|贈与税の1つの境界
2026年11月3日|不動産実務・家族の段取り
Q. 遺言と違う人が実家を相続すると、必ず贈与税がかかりますか?
A. 必ずとは限りません。国税庁は、特定の相続人へ遺産全部を与える遺言があり、相続人全員で異なる分割をした例では、贈与として贈与税を課さないと説明しています。別の遺言や分割後の移転へ一般化せず、税理士と登記の専門家へ確認します。
大石浩之(磐田市/不動産業)です。遺言には実家を受け取る人が書かれていても、その人が遠方に暮らしている場合があります。家族で別の分け方を相談するとき、「遺言と違えば贈与になる」と先に決めつけるのは避けたいところです。
国税庁の説明には、遺言と異なる遺産分割について、贈与税を課す扱いにはならない具体例があります。ただし、どんな変更でも同じ結論になるとは書いていません。例の前提を一つずつ読む必要があります。
この記事は2026年11月3日に確認した、国税庁タックスアンサーNo.4176を入口にしています。同ページは2026年4月1日現在の法令等に基づく説明です。遺言の効力や個別の税額を判定せず、専門家へ何を伝えるかを整理します。
国税庁の例は、遺産全部を与える遺言が前提
国税庁No.4176は、特定の相続人へ全部の遺産を与える旨の遺言がある場合を説明しています。相続人全員で別の分割をした例について、実際の分割協議の内容で相続税の課税価格を考える扱いを示しています。
同ページでは、遺言で取得する相続人から別の相続人へ贈与があったとして、贈与税を課す扱いにはならないとしています。「遺言のとおりではない」という一点だけで、贈与税の話へ直結させないための資料です。
私は、税金への思い込みを一度止められる点は良いと思います。実家を誰が管理できるか、誰が住むのかという事情を整理する前に、税への恐れだけで相談を諦めずに済むからです。原文を示せば、専門家への質問も具体的になります。
その上で、短い回答だけを切り出した説明には注文があります。「遺言と違っても贈与税なし」という見出しだけでは、遺産全部を与える遺言と相続人全員の協議という前提が落ちます。自分の家族の状況が例と同じかは、原文と書類を並べて確認します。
遺言の読み方と、税務上の扱いを混ぜない
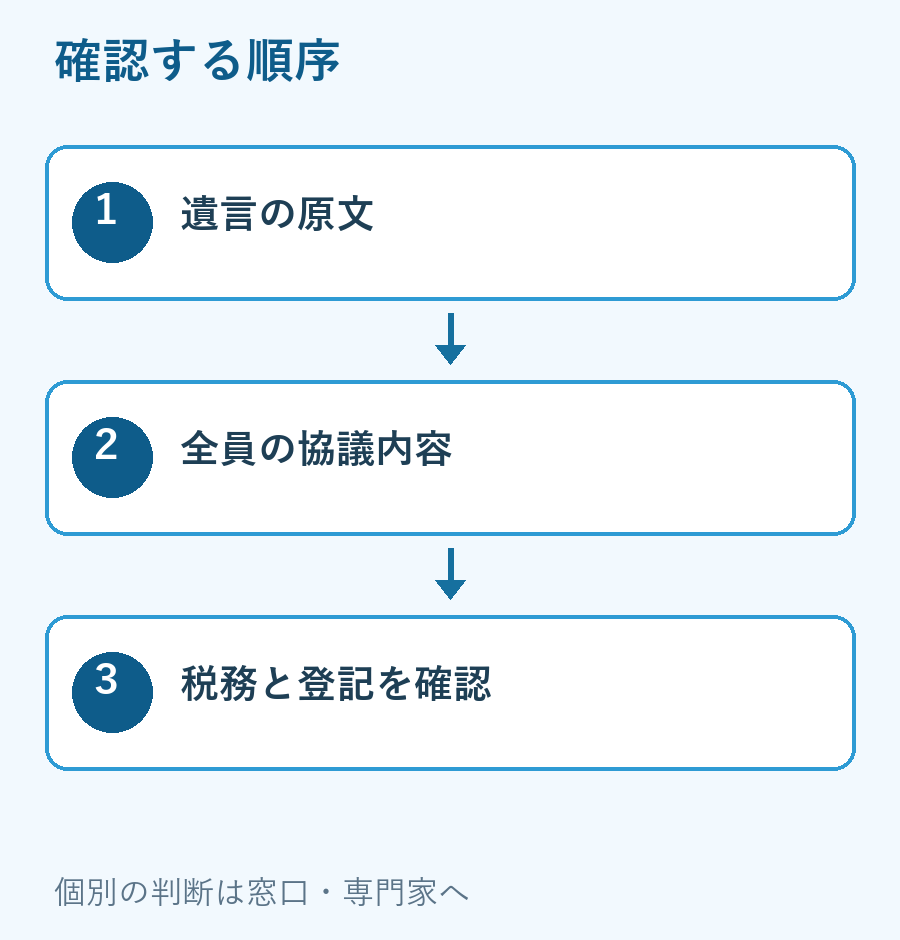
遺言と異なる分割を相談するときは、遺言が何を定めているかの確認と、税務上の扱いの確認を分けます。税金の説明を読んだだけで、その遺言について希望する分割を実行できると判断することはできません。
遺言の全文を示さず、「家は長男へと書いてある」と口頭だけで相談すると、前提が省かれます。誰に、どの財産を、どのような言葉で与える内容なのか。執行者についての記載や、他の財産の扱いも含め、資料として提示します。
不動産の特定に迷う場合には、遺言書が曖昧な実家で確認することを入口にできます。所在地の通称だけで話すのではなく、登記の土地と建物を照合する準備をします。
遺言執行者がいる場合の売却手順は、遺言執行者と実家売却の記事も参照してください。本記事の国税庁の例だけで、執行者への確認や登記手続きを省けると考えないことです。
私は、不動産会社へ売却の相談をする段階でも、取得者が確定した話なのか、分け方の相談中なのかを分けて伝えてほしいと考えます。査定額を聞くことと、特定の人が売主として契約できることは、同じ確認ではありません。
| 相談資料 | 分けて伝える内容 |
|---|---|
| 遺言 | 原文と対象の財産 |
| 実施状況 | 協議・登記・申告をどこまで済ませたか |
| 希望 | 誰が何を取得したいか |
分割の相談と、取得済み財産の再移転を区別する
国税庁No.4176の具体例は、分割済みの財産を後から移す行為すべてについて、贈与税がかからないと説明するものではありません。手続きのどこまで進んでいるかを専門家へ伝える必要があります。
家族の中では同じ「分け直す」という言葉でも、協議を始める前と、協議書を作った後、登記や申告をした後では、相談の前提が異なります。自分で税目を決めるより、何をいつ行ったかを時系列で並べる方が、質問を正確にできます。
私なら、遺言を確認した日、協議書の作成状況、登記の申請状況、相続税申告の状況を一枚に書きます。何もしていない欄は空欄ではなく「未実施」と残します。家族の記憶と実際の書類が食い違う場合も、原本で確認する場所が見えます。
家を一人が取得し、ほかの相続人へ金銭を渡す案なら、金額だけでなく支払いの趣旨も伝えます。代償分割で家の評価額を考える記事とつなげ、受け取る財産と支出を並べて相談します。
過去に申告や登記を済ませた事実を、相談の途中で後から付け足す形にはしないことです。書面の表題だけで同じ扱いと決めず、契約や協議の実態を専門家へ示します。国税庁の例に自分の事情を無理に合わせる必要はありません。
相談の質問表は、「希望する変更」「実施済みの手続き」「まだ確認していない事項」の三列にすると整理できます。例えば、取得者を変更したいという希望と、既に協議書へ署名した事実を別々に書きます。希望を説明するために、済んだ手続きを省かないことです。
専門家から回答を受けたら、何を前提にした回答かも残します。遺言の写しを見せたのか、口頭の概要だけで話したのか。後から新しい書類が出た場合には、回答の前提が変わっていないか再確認します。説明の結論だけを家族へ転送すると、この違いが見えなくなります。
家族の間で希望が揃っていない点は、相談前に無理に一案へ丸めません。国税庁の例が全員の分割協議を前提としている以上、誰が何に同意しているかも確認事項です。全員で決めた話と、連絡役の案とを区別して伝えます。
磐田・袋井の実家は、建物と土地を一緒に一覧へ
磐田・袋井の実家について分割を相談する場合も、土地と建物を別々の財産として確認します。家族が「実家一軒」と呼んでいても、相談に必要な物件の情報が一行で足りるかは、登記や関係書類を見なければ分かりません。
私は、税理士へ相談する資料と、不動産会社へ査定を頼む資料の共通部分を先に揃えることを勧めます。遺言の写し、物件の一覧、登記の資料、課税明細書、家族が希望する分け方です。価格を急いで一つに決める前に、何を評価するかを合わせます。
相談・調査・査定の申込みでは、物件所在地を番地・地番まで確認してください。分からなければ固定資産税の課税明細書や登記書類を見ます。郵便の宛先だけでは、対象の土地を十分に特定できない場合があります。
税理士には課税関係、登記の専門家には名義や申請の段取りを相談します。不動産会社は、売却を選ぶ場合の価格や販売条件を整理する役割です。誰か一人の説明ですべてが確定したとせず、確認した範囲を書類ごとに残します。
私は、分け方を決める前に確認済みの欄を作る
私はこう考えます。家族の分割案を紙に書くなら、取得者の名前の横へ「税務確認」「登記確認」「本人の希望」の三つの欄を置きます。全部の欄を埋めるために結論を急ぐ必要はありません。空いている欄こそ、次に誰へ何を聞くかを示す材料です。これは実際の相談事例ではなく、私が勧める整理の方法です。家を売るか残すかも、その確認を踏まえて考えます。
遺言を尊重する気持ちと、今の家族が管理を続けられるかは、簡単には折り合わないと思います。どこまで希望を変えるべきか、私にも一律の答えはありません。だからこそ、税の説明だけを理由に家族の結論を誘導したくありません。
今日できる確認は、国税庁の例の前提と、手元の遺言・手続き状況を二列で書くことです。違う点があれば、そのまま税理士や登記の専門家へ質問します。贈与税、相続税、遺言の効力、分割や登記の個別判断は専門家に確認を。
よくある質問
本文で扱った条件と、相談前の準備について答えます。
遺言と違う分割なら、必ず贈与税がかかりますか?
必ずとは限りません。国税庁No.4176は、特定の相続人に遺産全部を与える遺言があり、相続人全員で異なる分割をした例について、相続人間の贈与として贈与税を課さないと説明しています。別の遺言や分割後の移転まで同じ結論にせず、遺言の全文と手続き状況を示し、税理士へ確認してください。
既に登記した実家を別の相続人へ移しても同じですか?
国税庁の具体例だけでは、登記済みの実家を後から移す場合の扱いまで判断できません。遺言の内容、分割協議の経緯、登記や申告の状況を時系列にまとめて相談します。「分け直す」という家族内の呼び方だけで非課税と決めないでください。税理士と登記の専門家に、実施済みの手続きも省かず伝えます。
不動産会社の査定を受ければ分け方も決まりますか?
査定は売却を想定した価格や条件の材料であり、税務上の課税関係や遺言の効力を確定するものではありません。家の取得者や金銭を渡す案があるなら、査定の目的を伝えて資料を整えます。税理士や登記の専門家への確認と分けて進め、家族の希望も書面に残してください。査定を受けても売却を即決する必要はありません。
売ると決める前の資料整理から
実家カルテ・実家じまい相談室・相続はじめ相談室で、今後の段取りを整理できます。
相談・調査・査定の申込みには、物件所在地を番地・地番までご記入ください。不明な場合は固定資産税の課税明細書や登記書類で確認してください。
富士ヶ丘サービス株式会社|0538-31-3308
参考にした公式情報
2026年11月3日確認(2026年11月確認)。資料の公表日と確認日は区別しています。
本記事は一般的な情報と筆者の意見です。制度・数値・運用は変わる場合があります。重要事項、契約、税務・登記・相続の個別判断は、担当窓口と各分野の専門家に確認を。